.jpg)






२०८३ कात्तिक १८ गते



'ऋण लिनुअघि ब्याजदर मात्रै होइन, यी ५ कुरा बुझ्नुस्'
२०८३ कात्तिक १८ गते

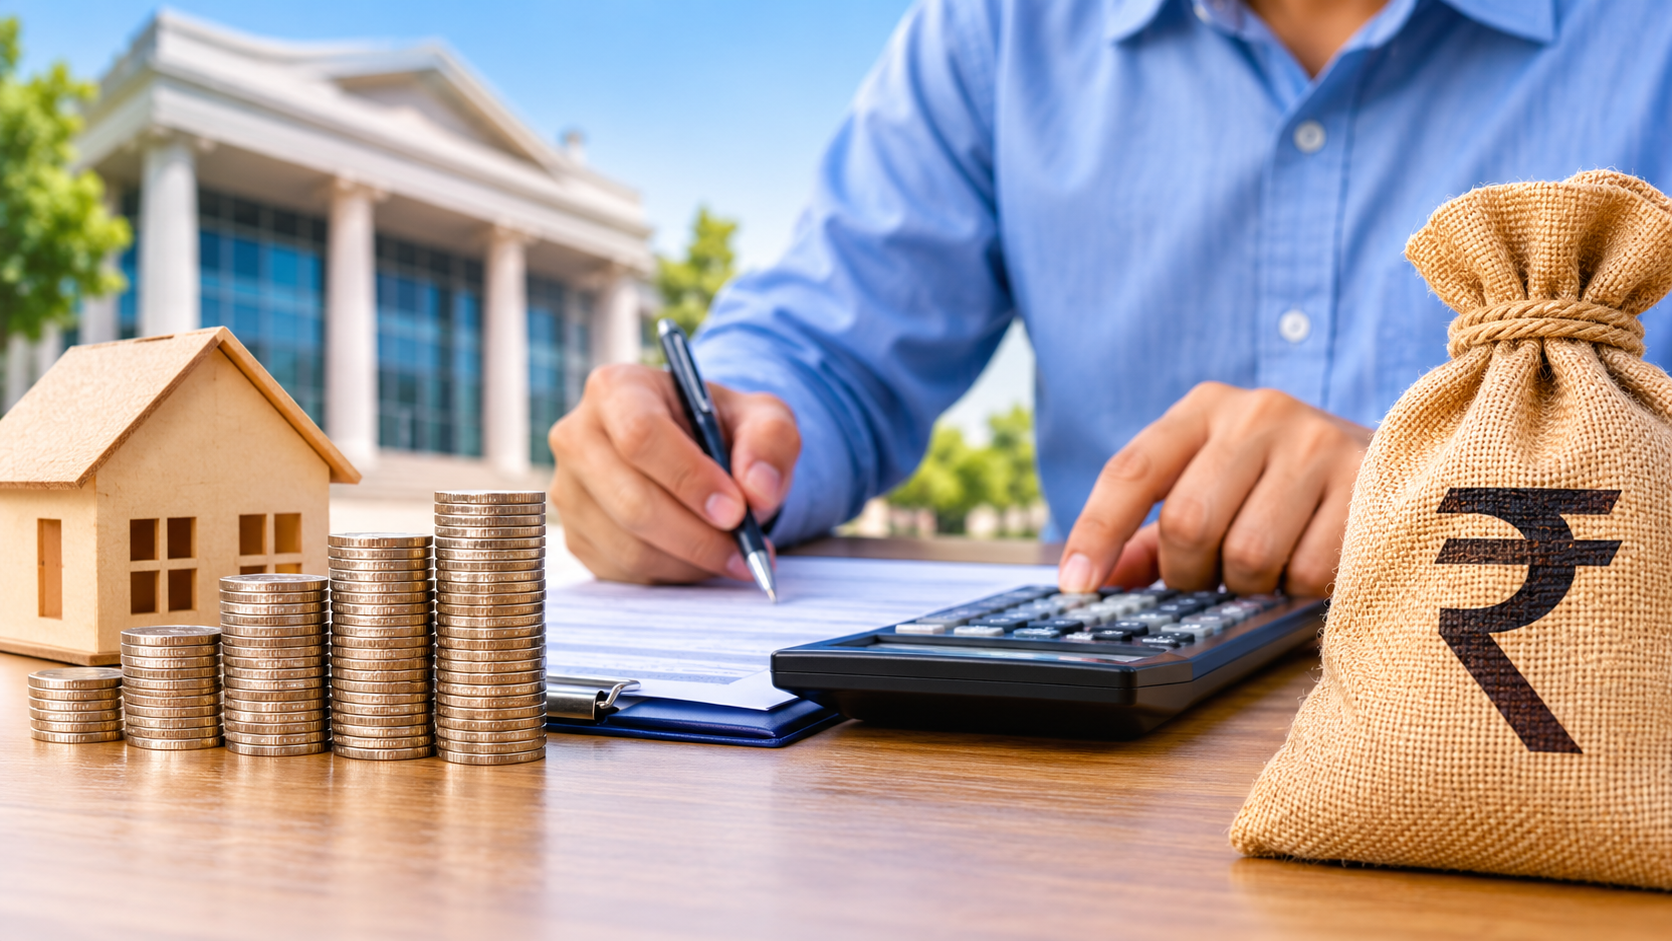
काठमाडौं । बैंक तथा वित्तीय संस्थाबाट ऋण लिँदा ब्याजदरलाई मात्रै आधार नबनाउन नेपाल राष्ट्र बैंकले सर्वसाधारणलाई आग्रह गरेको छ। ऋण लिनुअघि आफ्नो आम्दानी, ऋण तिर्न सक्ने क्षमता, ब्याजदर, सेवा शुल्क, कर्जा अवधि तथा धितोसम्बन्धी सर्तहरू राम्रोसँग बुझ्न राष्ट्र बैंकले सुझाव दिएको हो।
Advertisement:
राष्ट्र बैंकको वित्तीय साक्षरता तथा ग्राहक संरक्षणसम्बन्धी सचेतना सामग्रीमार्फत ऋण लिने क्रममा अपनाउनुपर्ने सावधानीबारे सर्वसाधारणलाई जानकारी गराइएको छ। राष्ट्र बैंकका अनुसार ऋण लिनुको उद्देश्य स्पष्ट हुनुपर्छ। पुर्जी निर्माण वा उपभोगभन्दा पनि आम्दानी तथा सम्पत्ति बढ्ने आधारमा ऋण लिनु उपयुक्त हुन्छ। ऋणले भविष्यमा भुक्तानी गर्न सकिने आम्दानी घटाउने भएकाले अनावश्यक ऋण लिनु हुँदैन।
त्यस्तै, ऋण लिनुअघि आफ्नो आम्दानीको तुलनामा ऋणको किस्ता तथा ब्याज भुक्तानीको अवस्था मूल्यांकन गर्नुपर्ने राष्ट्र बैंकको सुझाव छ। यसका लागि ऋण र आम्दानीको अनुपात विश्लेषण गरेर मात्रै ऋण लिनुपर्छ। पहिले लिएको ऋणको किस्ता तथा ब्याज तिर्न अर्को नयाँ ऋण लिने प्रवृत्तिले ऋणको जोखिम थप बढाउन सक्ने भएकाले यसप्रति सचेत रहन पनि राष्ट्र बैंकले आग्रह गरेको छ।
ब्याजदर र शुल्क तुलना गर्न सुझाव
ऋण छनोट गर्दा ब्याजदर मात्रै नभई सेवा शुल्क, प्रक्रिया शुल्क, ऋण अवधि तथा अन्य शर्तहरूको समेत तुलना गर्नुपर्ने राष्ट्र बैंकले जनाएको छ। ब्याज र शुल्क जोडेर ऋणको वार्षिक लागत हिसाब गर्नुपर्छ।
बैंक तथा वित्तीय संस्थाले उपलब्ध गराउने स्थिर र परिवर्तनशील ब्याजदरका विकल्पबारे जानकारी लिन पनि राष्ट्र बैंकले सुझाव दिएको छ। विशेषगरी आधार दर र प्रिमियममा परिवर्तन हुँदा ब्याजदरमा कस्तो प्रभाव पर्छ भन्ने बुझ्न आवश्यक हुन्छ। ऋण सम्झौतामा हस्ताक्षर गर्नुअघि भुक्तानी तालिका, किस्ता तिर्नुपर्ने मिति, ढिलाइ भए लाग्ने शुल्क तथा चक्रवर्ती ब्याजसम्बन्धी व्यवस्था पनि ध्यानपूर्वक पढ्नुपर्ने राष्ट्र बैंकको भनाइ छ।
धितो राख्दा कानुनी व्यवस्था बुझ्नुपर्ने
ऋणका लागि धितो राख्दा वा जमानी बस्दा त्यससँग सम्बन्धित सर्त तथा कानुनी असरबारे स्पष्ट जानकारी लिनुपर्ने राष्ट्र बैंकले जनाएको छ। धितो तथा जमानीसम्बन्धी जिम्मेवारी नबुझी सम्झौतामा हस्ताक्षर गर्दा भविष्यमा समस्या आउन सक्ने भएकाले सचेत रहनुपर्ने उसको सुझाव छ।
ऋणको रकम तोकिएको उद्देश्यमा मात्रै प्रयोग गर्नुपर्ने
राष्ट्र बैंकले जुन उद्देश्यका लागि ऋण लिइएको हो, सोही प्रयोजनमा रकम खर्च गर्न आग्रह गरेको छ। ऋण लिएपछि आम्दानी घट्न सक्ने जोखिमलाई समेत ध्यानमा राख्नुपर्ने र ऋणसँग सम्बन्धित खर्चहरू पनि पर्याप्त रूपमा मूल्यांकन गर्नुपर्ने बताइएको छ।ऋण लिइसकेपछि समयमै ब्याज तथा किस्ता भुक्तानी गर्न नसकिने अवस्था आएमा बैंक तथा वित्तीय संस्थासँग छलफल गरी ऋणका सर्त पुनरावलोकन गर्न सकिने राष्ट्र बैंकले जनाएको छ। साथै, समयमै भुक्तानी नगर्दा लाग्ने जरिवाना, अग्रिम भुक्तानी गर्दा लाग्ने शुल्क तथा अन्य प्रक्रियाबारे पनि जानकारी लिनुपर्ने सुझाव दिइएको छ।
गुनासो भए कहाँ गर्ने ?
बैंक तथा वित्तीय संस्थाबाट प्राप्त सेवामा असन्तुष्टि भएमा ग्राहकले सम्बन्धित संस्थामा गुनासो गर्न सक्नेछन्। गुनासो गर्ने प्रक्रिया र सम्पर्क व्यक्तिबारे जानकारी लिन पनि राष्ट्र बैंकले आग्रह गरेको छ। सम्बन्धित संस्थाबाट गुनासोको समाधान नभएमा नियामक निकाय वा न्यायिक निकायमा समेत गुनासो गर्न सकिने व्यवस्था रहेको राष्ट्र बैंकले जनाएको छ। अनौपचारिक क्षेत्रबाट ऋण लिँदा त्यस्ता गुनासोको सुनुवाइ नहुन सक्ने भएकाले औपचारिक बैंकिङ प्रणालीबाट मात्रै ऋण लिनुपर्नेमा पनि राष्ट्र बैंकले जोड दिएको छ।
राष्ट्र बैंकले वित्तीय साक्षरता अभिवृद्धि गर्दै सर्वसाधारणलाई ऋणको सही उपयोग, वित्तीय जोखिमको पहिचान र ग्राहक अधिकारबारे सचेत गराउने उद्देश्यले यस्तो जानकारी सार्वजनिक गरेको हो।
प्रतिक्रिया